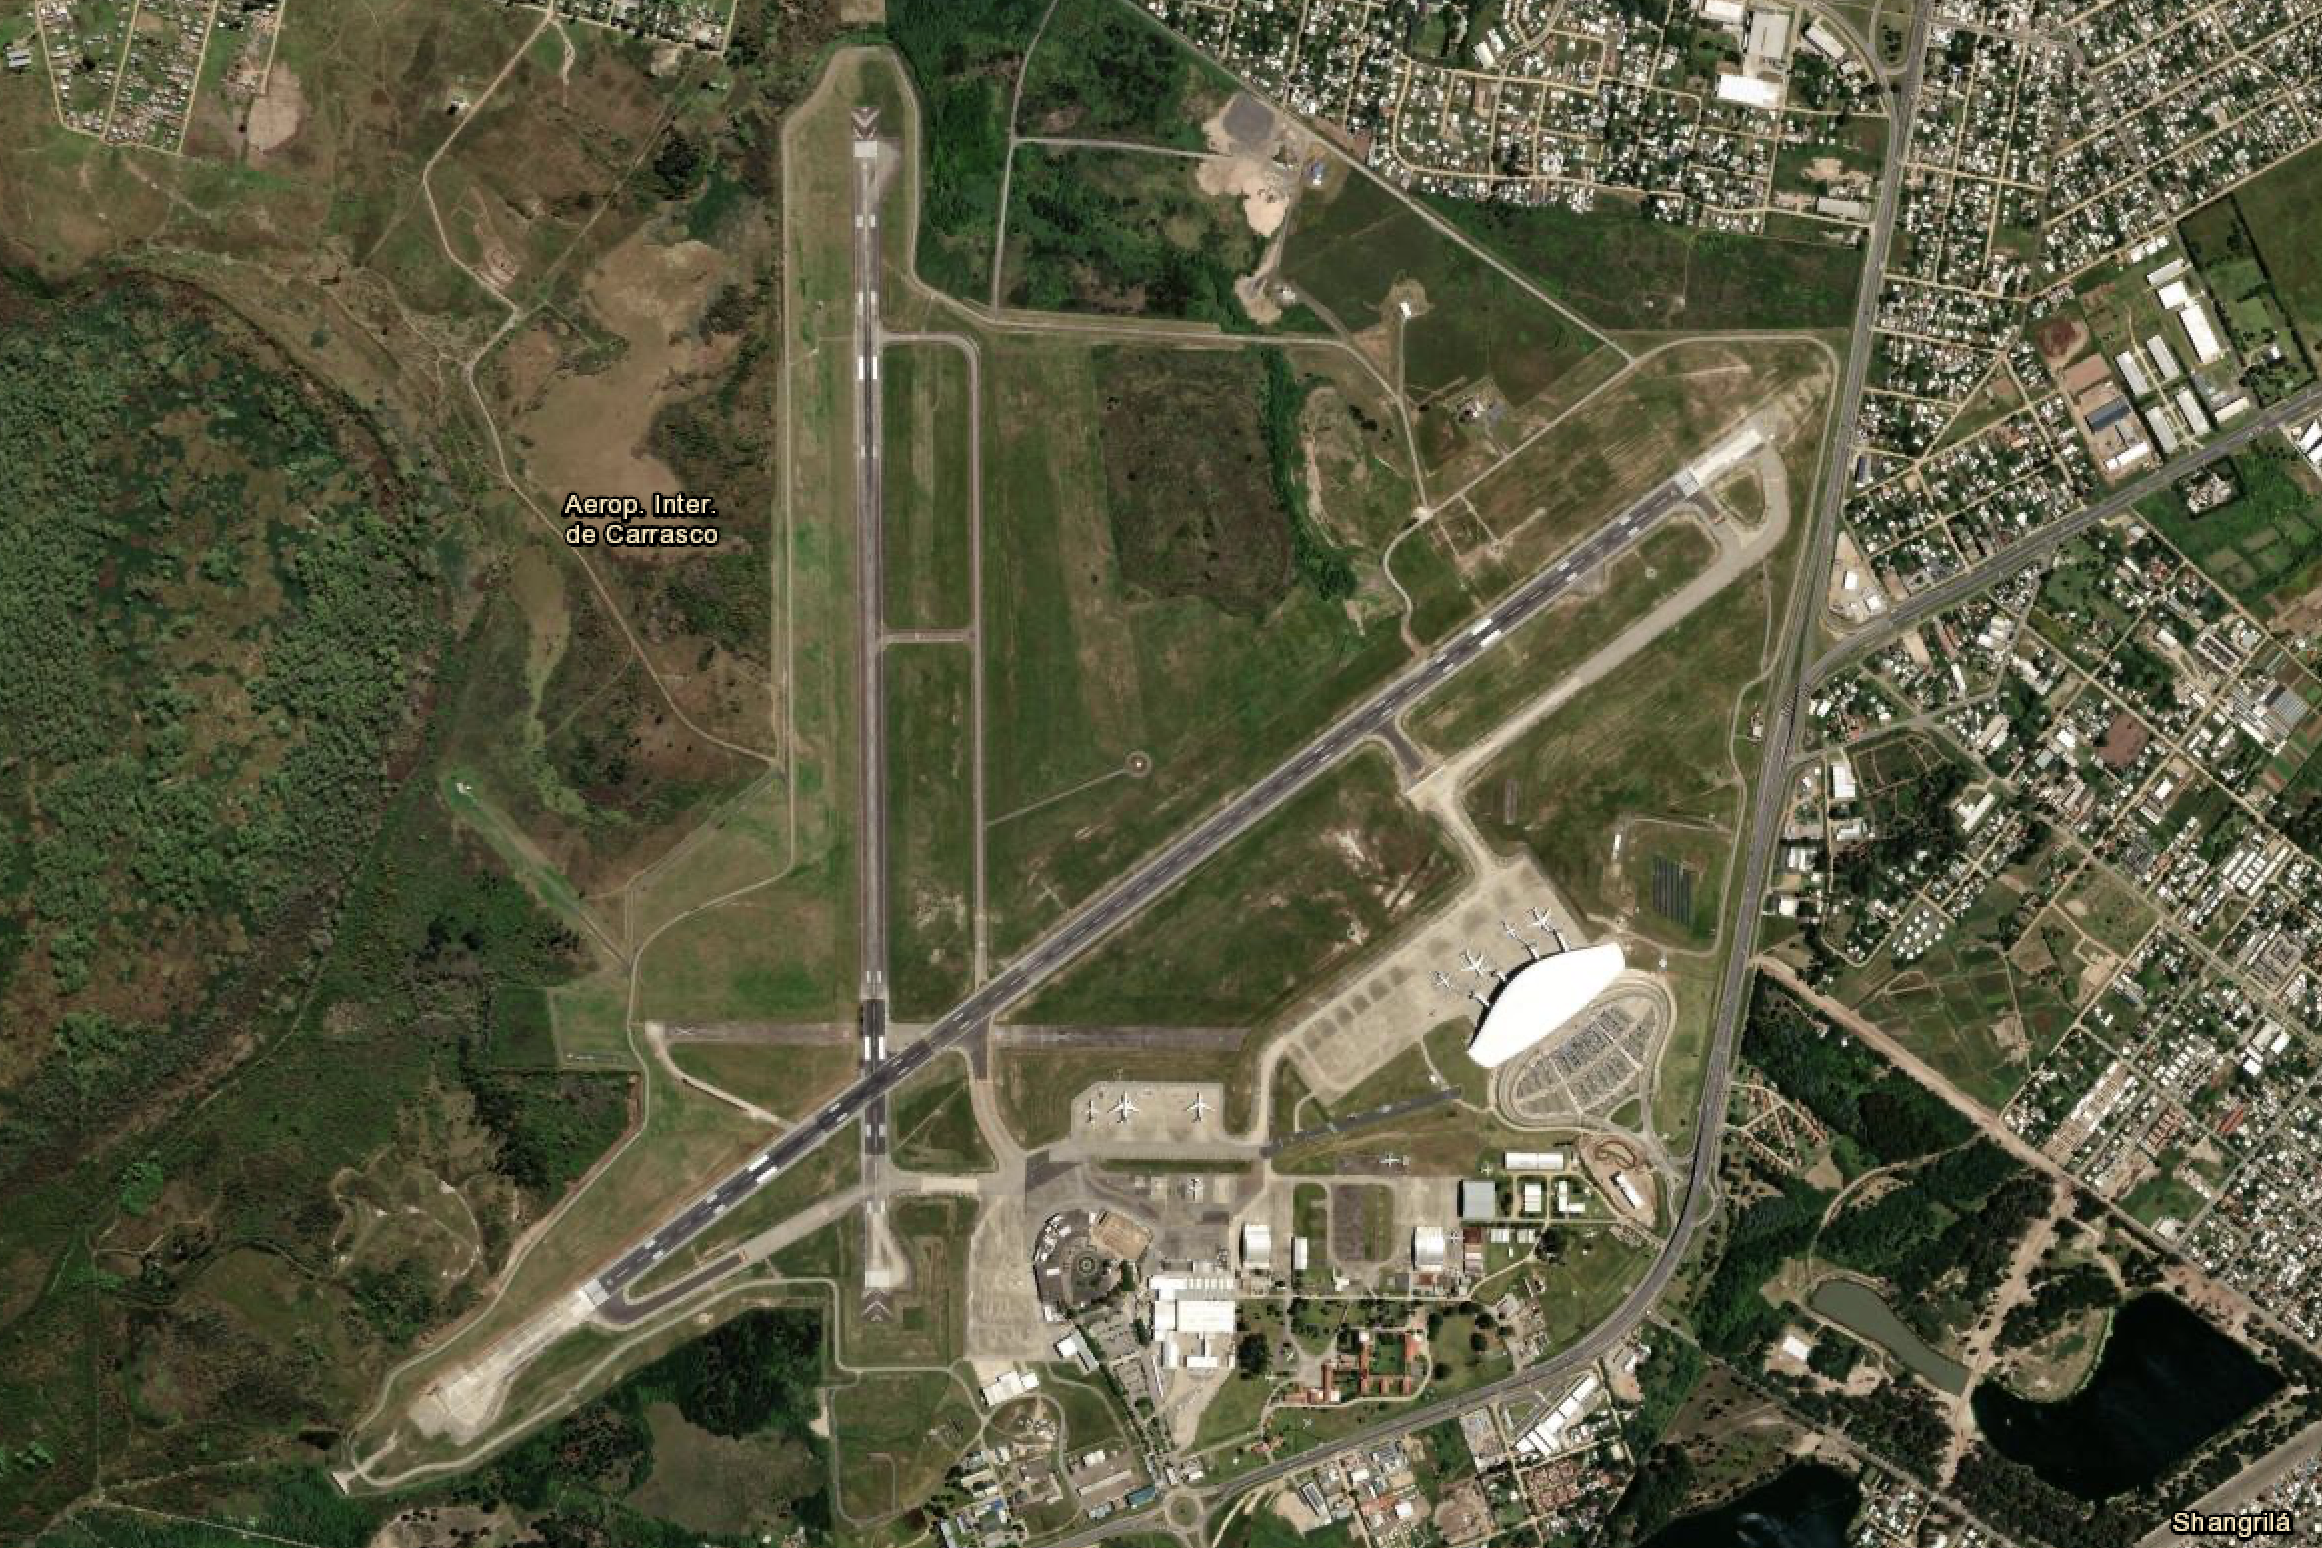
Aeroportos: componentes e zoneamento

Aeroporto Carrasco Montevideo Uruguay

Este é o segundo texto da nova série sobre o setor de aeroportos. Este conjunto de textos não segue uma sequência contínua, de forma que recomendamos sempre utilizar a ferramenta “Pesquisar” no menu lateral.

Um aeroporto é subdividido em três grandes grupos de componentes [1], configurando três zonas bem delimitadas:

  • Lado ar: formado pelos componentes cujos requisitos geométricos e construtivos são estabelecidos com base no veículo de transporte do modo aéreo, a aeronave;
  • Lado terra: composto por conjuntos de componentes cujas referências são os veículos terrestres, pessoas, sistemas (utilities) de infraestrutura urbana, e serviços de apoio à operação terrestres de aeronaves;
  • Interface: componentes intermediários entre os anteriores, com duas faces com acessos independentes (para lado ar e para lado terra), formado por terminal de passageiros (TPS), terminal de cargas e hangares.
Continuar lendo Aeroportos: componentes e zoneamento

Aeroportos como ativos de infraestrutura

A partir de hoje publicaremos uma nova série de textos sobre o setor de aeroportos, sempre buscando a conexão com os temas de interesse deste blog (veja a política do blog aqui). Os textos não seguirão uma sequência contínua, de forma que recomendamos sempre utilizar a ferramenta “Pesquisar” no menu lateral.

O equipamento aeroporto nos interessa por diversas vertentes de interesse deste blog:

  • É um empreendimento gerador de caixa, portanto pode ser avaliado pela NBR 14.653 parte 4;
  • É um ativo público objeto de concessões públicas, portanto também demanda modelagem econômico-financeira (MEF) em diversas etapas do ciclo de vida desse tipo de contrato, em especial na precificação referencial de licitação e nos cálculos de reequilíbrio;
  • É um empreendimento urbano de grande porte, cujos impactos se sentem por uma grande área de influência.

Os sistemas de transportes são compostos por vias, veículos e terminais. Terminal é o nome dado ao local onde acontecem os embarques e desembarques de passageiros e carga, e podem incluir a função de armazenamento de mercadorias. O aeroporto é o terminal do modo aéreo, um ativo de infraestrutura muito relevante em diversos aspectos. Vejamos abaixo alguns desses aspectos: Continuar lendo Aeroportos como ativos de infraestrutura

Importância dos cenários econômico-financeiros

Uma prática comum e perigosa é a construção de estudos econômico-financeiros (planos de negócios, estudos de viabilidade, avaliações, modelagens etc.) baseada em um único cenário mais provável, obtido por meio de ponderações médias. O resultado pode ser perigoso para a tomada de decisão pelo risco de representar um resultado impossível, tal como dizer que o resultado mais provável ao rolar um dado será igual a 3,5.

A prática mais saudável é nunca ignorar riscos, e incluí-los nas previsões de fluxo de caixa, não no custo de capital. E a melhor forma de se fazer isso é construindo cenários alternativos e possíveis de fluxo de caixa. Parece óbvio, mas as empresas tendem a usar “atalhos” para construção de fluxos de caixa projetados, ou seja, a partir de um fluxo hipotético viável, aumentando a taxa de desconto para considerar seus riscos de variação. Continuar lendo Importância dos cenários econômico-financeiros

CAPEX, OPEX e contabilidade de custos

Alguém nos fez um grande desfavor ao chamar os investimentos de capital, erroneamente, de despesas de capital (Capital Expenditures – CAPEX). E o pior é que o erro ficou, pegou e se popularizou. Agora sobrou para nós gastar saliva a cada esquina para explicar que o desembolso em capital fixo instalado nada tem a ver com a classificação de despesa dada pelo rigor das ciências contábeis, uma vez que esse tipo de gasto tem todas as características de investimento.

Para piorar essa nossa missão, o CAPEX costuma fazer par, nas análises, estudos e modelagens econômico-financeiras, com as despesas operacionais, ou Operacional Expenditures – OPEX. E esta, sim, está correta, é realmente uma despesa. Continuar lendo CAPEX, OPEX e contabilidade de custos

O que caracteriza a PPP habitacional

Questão habitacional

Apesar do arranjo contratual e do nome serem relativamente novos no Brasil, a PPP habitacional é uma simples agregação de contratos que antes eram firmados de forma pulverizada entre o poder público e empresas privadas, estas mesmas que sempre prestaram esses serviços de construção e serviços correlatos à provisão habitacional. Em qualquer programa habitacional de interesse social a administração pública contrata construtoras e outras empresas privadas para prestar os serviços necessários à provisão de habitação social, não há nenhuma novidade nisso.

O contrato de parceria público-privada (PPP) surgiu no ordenamento jurídico brasileiro em 2004 (Lei 11.079), permitindo uma série de avanços em relação a essa forma tradicional de contratação pública, entre eles: Continuar lendo O que caracteriza a PPP habitacional