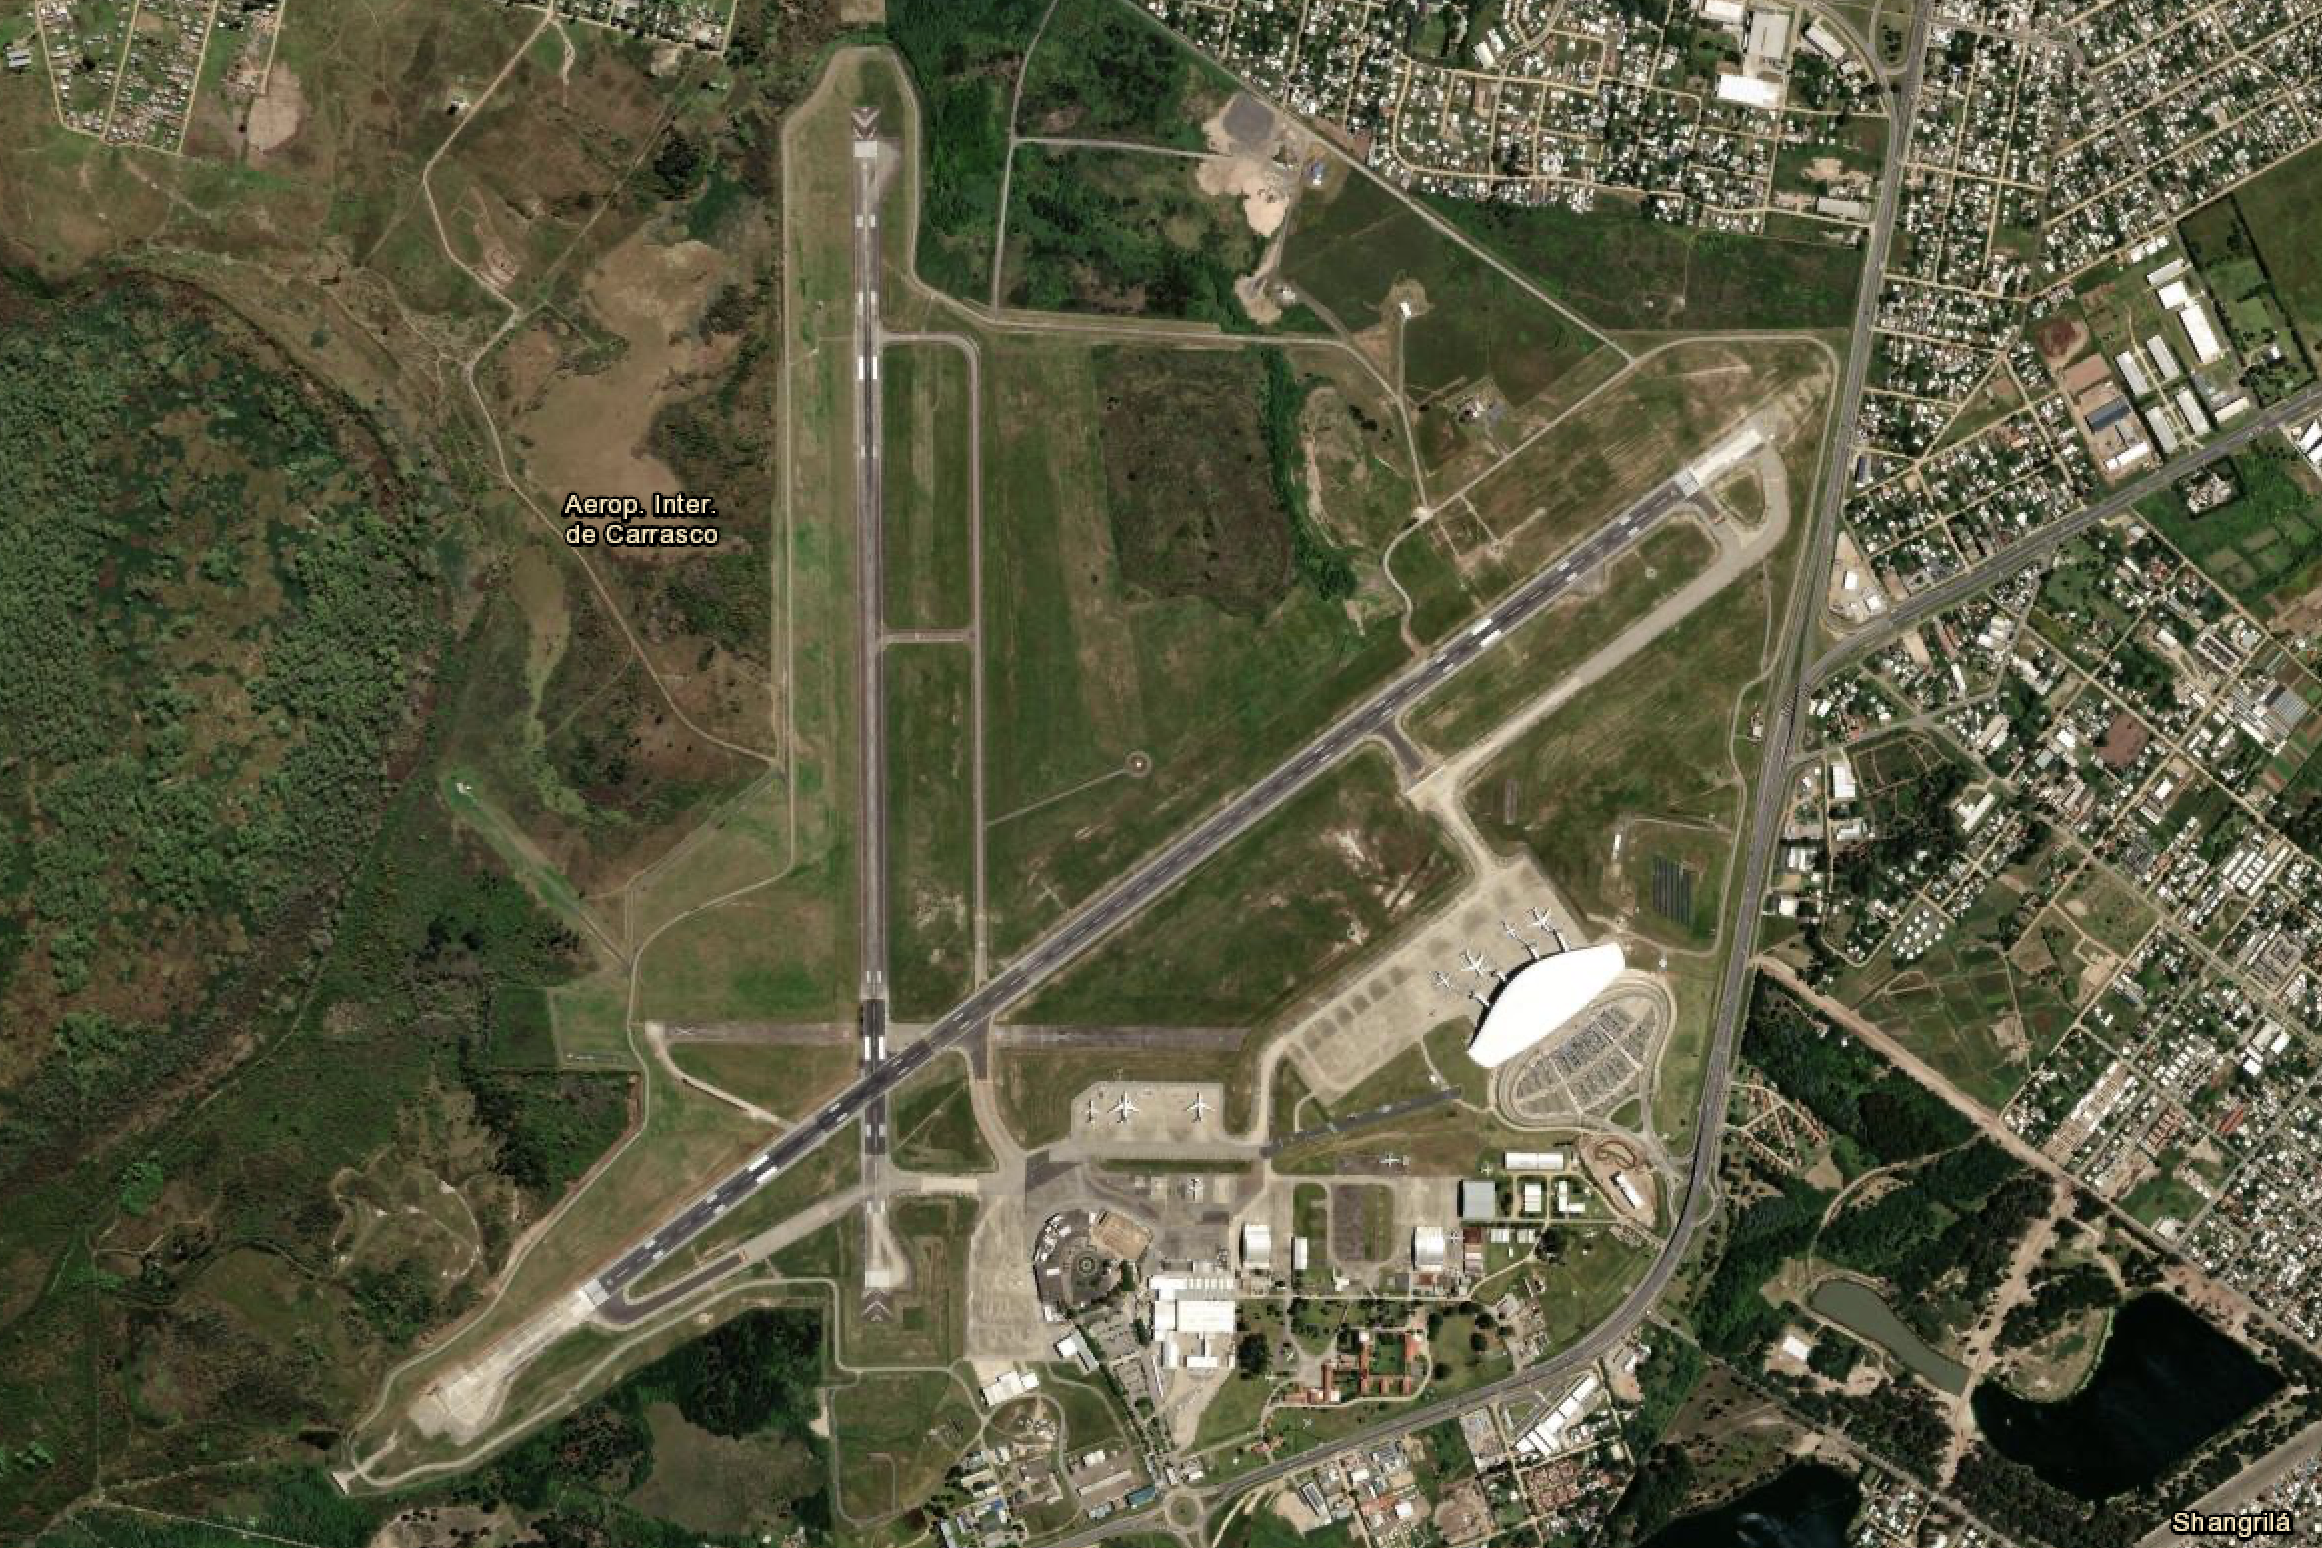
Aeroportos: componentes e zoneamento

Aeroporto Carrasco Montevideo Uruguay

Este é o segundo texto da nova série sobre o setor de aeroportos. Este conjunto de textos não segue uma sequência contínua, de forma que recomendamos sempre utilizar a ferramenta “Pesquisar” no menu lateral.

Um aeroporto é subdividido em três grandes grupos de componentes [1], configurando três zonas bem delimitadas:

  • Lado ar: formado pelos componentes cujos requisitos geométricos e construtivos são estabelecidos com base no veículo de transporte do modo aéreo, a aeronave;
  • Lado terra: composto por conjuntos de componentes cujas referências são os veículos terrestres, pessoas, sistemas (utilities) de infraestrutura urbana, e serviços de apoio à operação terrestres de aeronaves;
  • Interface: componentes intermediários entre os anteriores, com duas faces com acessos independentes (para lado ar e para lado terra), formado por terminal de passageiros (TPS), terminal de cargas e hangares.
Continuar lendo Aeroportos: componentes e zoneamento

Aeroportos como ativos de infraestrutura

A partir de hoje publicaremos uma nova série de textos sobre o setor de aeroportos, sempre buscando a conexão com os temas de interesse deste blog (veja a política do blog aqui). Os textos não seguirão uma sequência contínua, de forma que recomendamos sempre utilizar a ferramenta “Pesquisar” no menu lateral.

O equipamento aeroporto nos interessa por diversas vertentes de interesse deste blog:

  • É um empreendimento gerador de caixa, portanto pode ser avaliado pela NBR 14.653 parte 4;
  • É um ativo público objeto de concessões públicas, portanto também demanda modelagem econômico-financeira (MEF) em diversas etapas do ciclo de vida desse tipo de contrato, em especial na precificação referencial de licitação e nos cálculos de reequilíbrio;
  • É um empreendimento urbano de grande porte, cujos impactos se sentem por uma grande área de influência.

Os sistemas de transportes são compostos por vias, veículos e terminais. Terminal é o nome dado ao local onde acontecem os embarques e desembarques de passageiros e carga, e podem incluir a função de armazenamento de mercadorias. O aeroporto é o terminal do modo aéreo, um ativo de infraestrutura muito relevante em diversos aspectos. Vejamos abaixo alguns desses aspectos: Continuar lendo Aeroportos como ativos de infraestrutura

Importância dos cenários econômico-financeiros

Uma prática comum e perigosa é a construção de estudos econômico-financeiros (planos de negócios, estudos de viabilidade, avaliações, modelagens etc.) baseada em um único cenário mais provável, obtido por meio de ponderações médias. O resultado pode ser perigoso para a tomada de decisão pelo risco de representar um resultado impossível, tal como dizer que o resultado mais provável ao rolar um dado será igual a 3,5.

A prática mais saudável é nunca ignorar riscos, e incluí-los nas previsões de fluxo de caixa, não no custo de capital. E a melhor forma de se fazer isso é construindo cenários alternativos e possíveis de fluxo de caixa. Parece óbvio, mas as empresas tendem a usar “atalhos” para construção de fluxos de caixa projetados, ou seja, a partir de um fluxo hipotético viável, aumentando a taxa de desconto para considerar seus riscos de variação. Continuar lendo Importância dos cenários econômico-financeiros

Nova família de livros técnicos

Este ano de 2026 trouxe uma nova família de livros técnicos econômico-financeiros, em especial meus dois principais títulos: Avaliação econômica de empreendimentos (segunda edição) e Estudo de viabilidade econômico-financeira (terceira edição).

Avaliação econômica de empreendimentos pelo método da renda NBR 14.653-4 Segunda Edição

Estudo de viabilidade econômica de empreendimentos imobiliários

Estas duas novas edições estão com textos completamente revisados e ampliados, exemplos revistos, novo material, e trazem importantes atualizações, inclusive ao nosso novo panorama tecnológico. Continuar lendo Nova família de livros técnicos

Significado do custo de capital [valuation]

MEF: Capital de Giro

Existem diversos ângulos pelos quais podemos observar o papel do custo de capital na determinação da taxa de desconto do fluxo de caixa, seja para a finalidade que for: avaliar um empreendimento, consruir um plano de negócios, estudar a viabilidade de um negócio ou modelar uma nova oportunidade para o mercado.

A literatura de avaliação de empresas (valuation) não parece ter qualquer dúvida sobre a questão e afirma recorrentemente o custo de capital como a taxa à qual o fluxo de caixa deveria ser descontado para que possamos conhecer o valor presente de uma série de montantes financeiros. O motivo para isso é simples: esta é a taxa com a qual são comparados os retornos sobre o capital investido para verificar se o empreendimento está gerando valor. Em outras palavras: o capital investido deveria ter um retorno mínimo igual ao custo de capital para que este investimento faça sentido e seja viável e atraente ao investimento. Continuar lendo Significado do custo de capital [valuation]