Aeroportos: planejamento geral

Planejamento de aeroportos airport planning

Este é o terceiro texto da nova série sobre o setor de aeroportos. Este conjunto de textos não segue uma sequência contínua, de forma que recomendamos sempre utilizar a ferramenta “Pesquisar” no menu lateral.

Cada aeroporto é único, não existem dois iguais no mundo. Sejam os mais simples com pista única e sem pista de táxi paralela, sejam os grandes aeroportos internacionais com múltiplas pistas, esta verdade permanece. Aeroportos são grandes equipamentos e empreendimentos implantados em sítios únicos, com condições topográficas, ambientais, climáticas, geográficas, de solo e de mercado específicas, não se repetem.

Cada um desses equipamentos urbanos únicos vem recebendo um crescimento constante de demanda, cuja série histórica foi interrompida uma única vez (pandemia de covid-19) e, ainda assim, retomada alguns meses à frente na mesma curva de tendência anterior – ou até acima dela em diversos casos.

Projeções internacionais Icao/Iata e brasileiras (SAC) indicam um crescimento médio de demanda ao redor de 5% ao ano. Esta taxa significa dobrar a demanda a cada 14 anos, aproximadamente. É uma aceleração muito significativa para ativos de infraestrutura com longo tempo de maturação de investimentos. Também representa um mercado em ascensão aos operadores. Continuar lendo Aeroportos: planejamento geral
Aeroportos: componentes e zoneamento

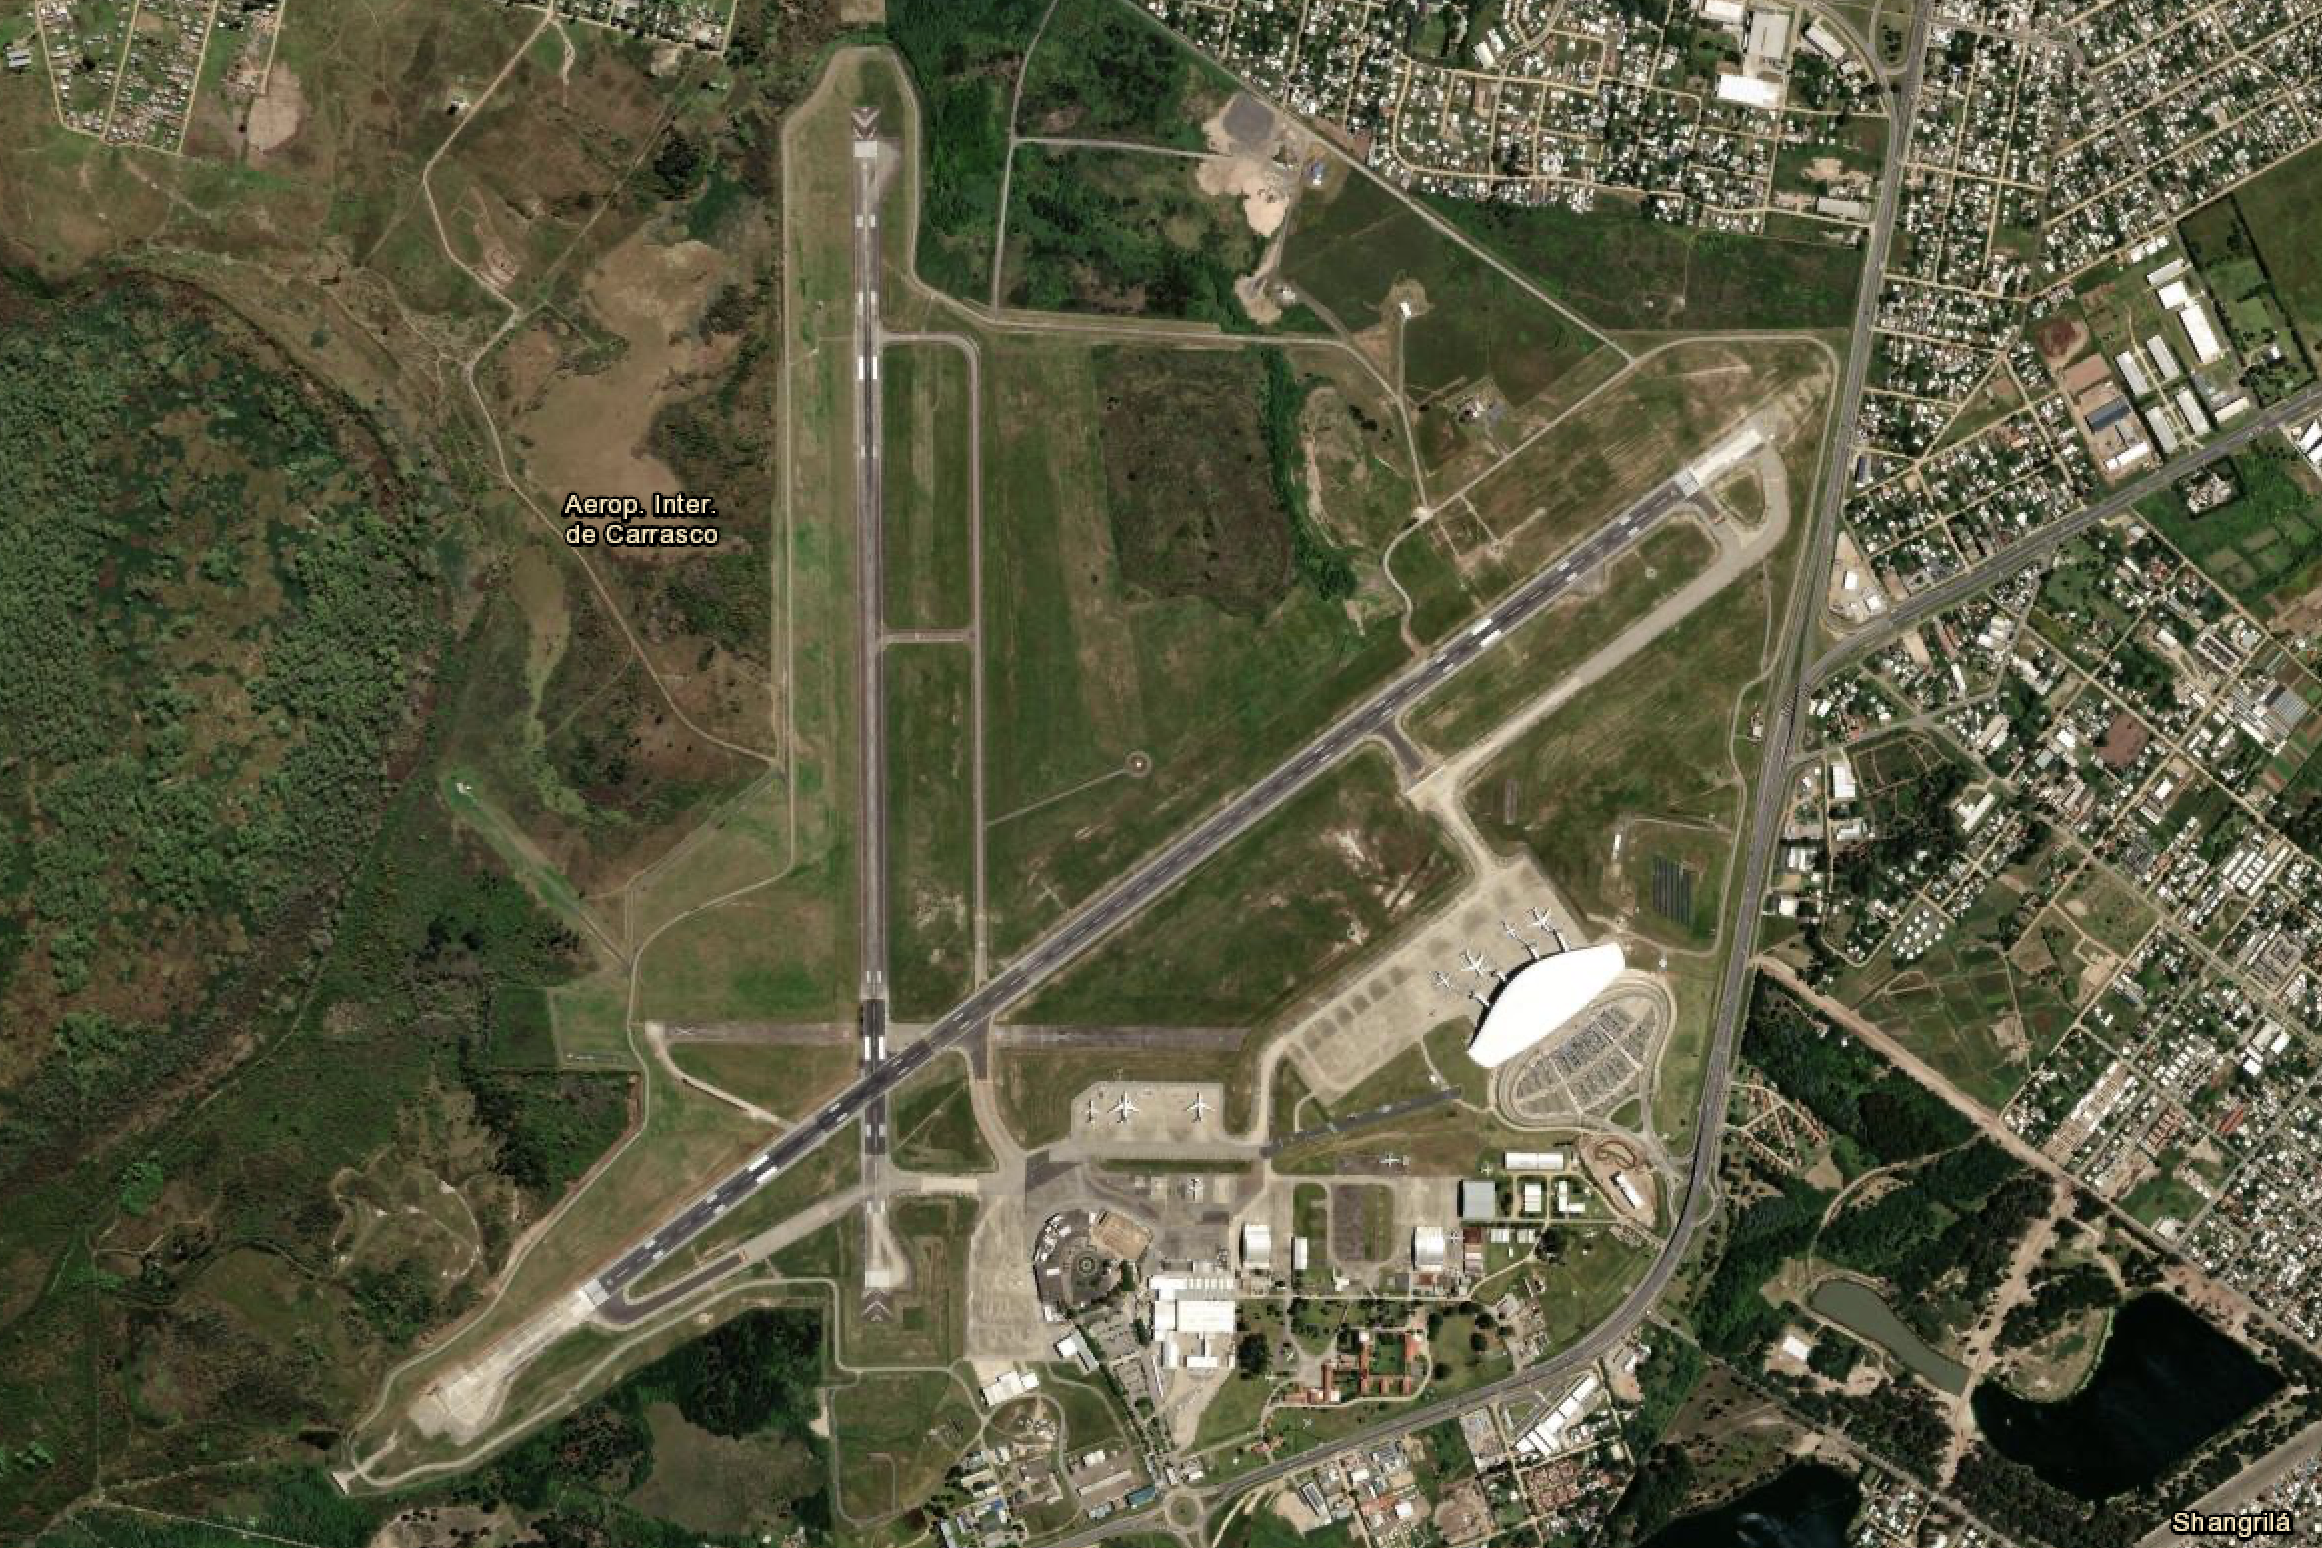
Aeroporto Carrasco Montevideo Uruguay

Este é o segundo texto da nova série sobre o setor de aeroportos. Este conjunto de textos não segue uma sequência contínua, de forma que recomendamos sempre utilizar a ferramenta “Pesquisar” no menu lateral.

Um aeroporto é subdividido em três grandes grupos de componentes [1], configurando três zonas bem delimitadas:

  • Lado ar: formado pelos componentes cujos requisitos geométricos e construtivos são estabelecidos com base no veículo de transporte do modo aéreo, a aeronave;
  • Lado terra: composto por conjuntos de componentes cujas referências são os veículos terrestres, pessoas, sistemas (utilities) de infraestrutura urbana, e serviços de apoio à operação terrestres de aeronaves;
  • Interface: componentes intermediários entre os anteriores, com duas faces com acessos independentes (para lado ar e para lado terra), formado por terminal de passageiros (TPS), terminal de cargas e hangares.

Continuar lendo Aeroportos: componentes e zoneamento

Aeroportos como ativos de infraestrutura

A partir de hoje publicaremos uma nova série de textos sobre o setor de aeroportos, sempre buscando a conexão com os temas de interesse deste blog (veja a política do blog aqui). Os textos não seguirão uma sequência contínua, de forma que recomendamos sempre utilizar a ferramenta “Pesquisar” no menu lateral.

O equipamento aeroporto nos interessa por diversas vertentes de interesse deste blog:

  • É um empreendimento gerador de caixa, portanto pode ser avaliado pela NBR 14.653 parte 4;
  • É um ativo público objeto de concessões públicas, portanto também demanda modelagem econômico-financeira (MEF) em diversas etapas do ciclo de vida desse tipo de contrato, em especial na precificação referencial de licitação e nos cálculos de reequilíbrio;
  • É um empreendimento urbano de grande porte, cujos impactos se sentem por uma grande área de influência.

Os sistemas de transportes são compostos por vias, veículos e terminais. Terminal é o nome dado ao local onde acontecem os embarques e desembarques de passageiros e carga, e podem incluir a função de armazenamento de mercadorias. O aeroporto é o terminal do modo aéreo, um ativo de infraestrutura muito relevante em diversos aspectos. Vejamos abaixo alguns desses aspectos: Continuar lendo Aeroportos como ativos de infraestrutura

Ociosidade e sobrevivência na empresa de prestação de serviços [GA]

escritório de arquitetura

Um dos maiores erros financeiros das empresas de prestação de serviços é a precificação pelos custos variáveis quando a realidade é de fixos (inclusive já publiquei aqui alguns textos sobre isso). O risco se concretiza quando os custos fixos de uma equipe permanente ou estrutura instalada se mantém por períodos sucessivos nos quais os gestores se agarram à esperança de que os contratos ativos serão suficientes para a cobertura do custeio fixo e talvez gerar resultados livres. O caso geral é a frustração dessas expectativas.

Neste texto, demonstrarei o problema pelo ângulo das contas da empresa, e exemplificarei com um caso hipotético para demonstrar o tamanho do problema. Imagine um escritório de engenharia ou de arquitetura, cujas equipes de desenvolvimento (times profissionais) são permanentes do escritório. Esse escritório tem custos + despesas (ao mês) no montante de R$ 100.000, e vende serviços observando uma margem arbitrária de 15% com objetivo de lucro. Continuar lendo Ociosidade e sobrevivência na empresa de prestação de serviços [GA]

A perversa lógica salarial (ou: por que você talvez nunca tenha carteira assinada)

Pelas leis atuais (mesmo após a reforma trabalhista recente, pois esses itens não mudaram), e de acordo com a tabela de Imposto de Renda vigente, as pessoas físicas brasileiras são consideradas de alta renda (faixa mais alta, tributada em 27,5%) quando seu salário bruto está situado a partir de R$ 4.664,68. Acontece que, sobre este salário, incidem obrigatoriamente, e no mínimo:

  • IRPF retido na fonte: 27,5%
  • INSS: 11%
  • FGTS: 8%

E sobrou para o trabalhador o montante de R$ 2.495,60. A partir deste valor, este marajá tupiniquim (segundo a Receita Federal) terá ainda que retirar as despesas com habitação, transporte, saúde, educação, vestuário e lazer.

Além disso, para o empregador, há a incidência de Encargos Sociais que, para arquitetos por exemplo, é de 85,64%, conforme Tabela de Honorários do CAU/BR (mas pode chegar a 174% para trabalhadores na obra). Ou seja, para o trabalhador hipotético acima citado, se tiver o mesmo enquadramento do arquiteto (um dos mais baixos), para o mesmo salário líquido de R$ 2.495,60, o empregador desembolsa R$ 8.659,51. Ou seja, para cada R$ 3,47 que o empregador desembolsa, apenas R$ 1 efetivamente chega aos bolsos do trabalhador no fim do mês. E não termina por aí. Continuar lendo A perversa lógica salarial (ou: por que você talvez nunca tenha carteira assinada)