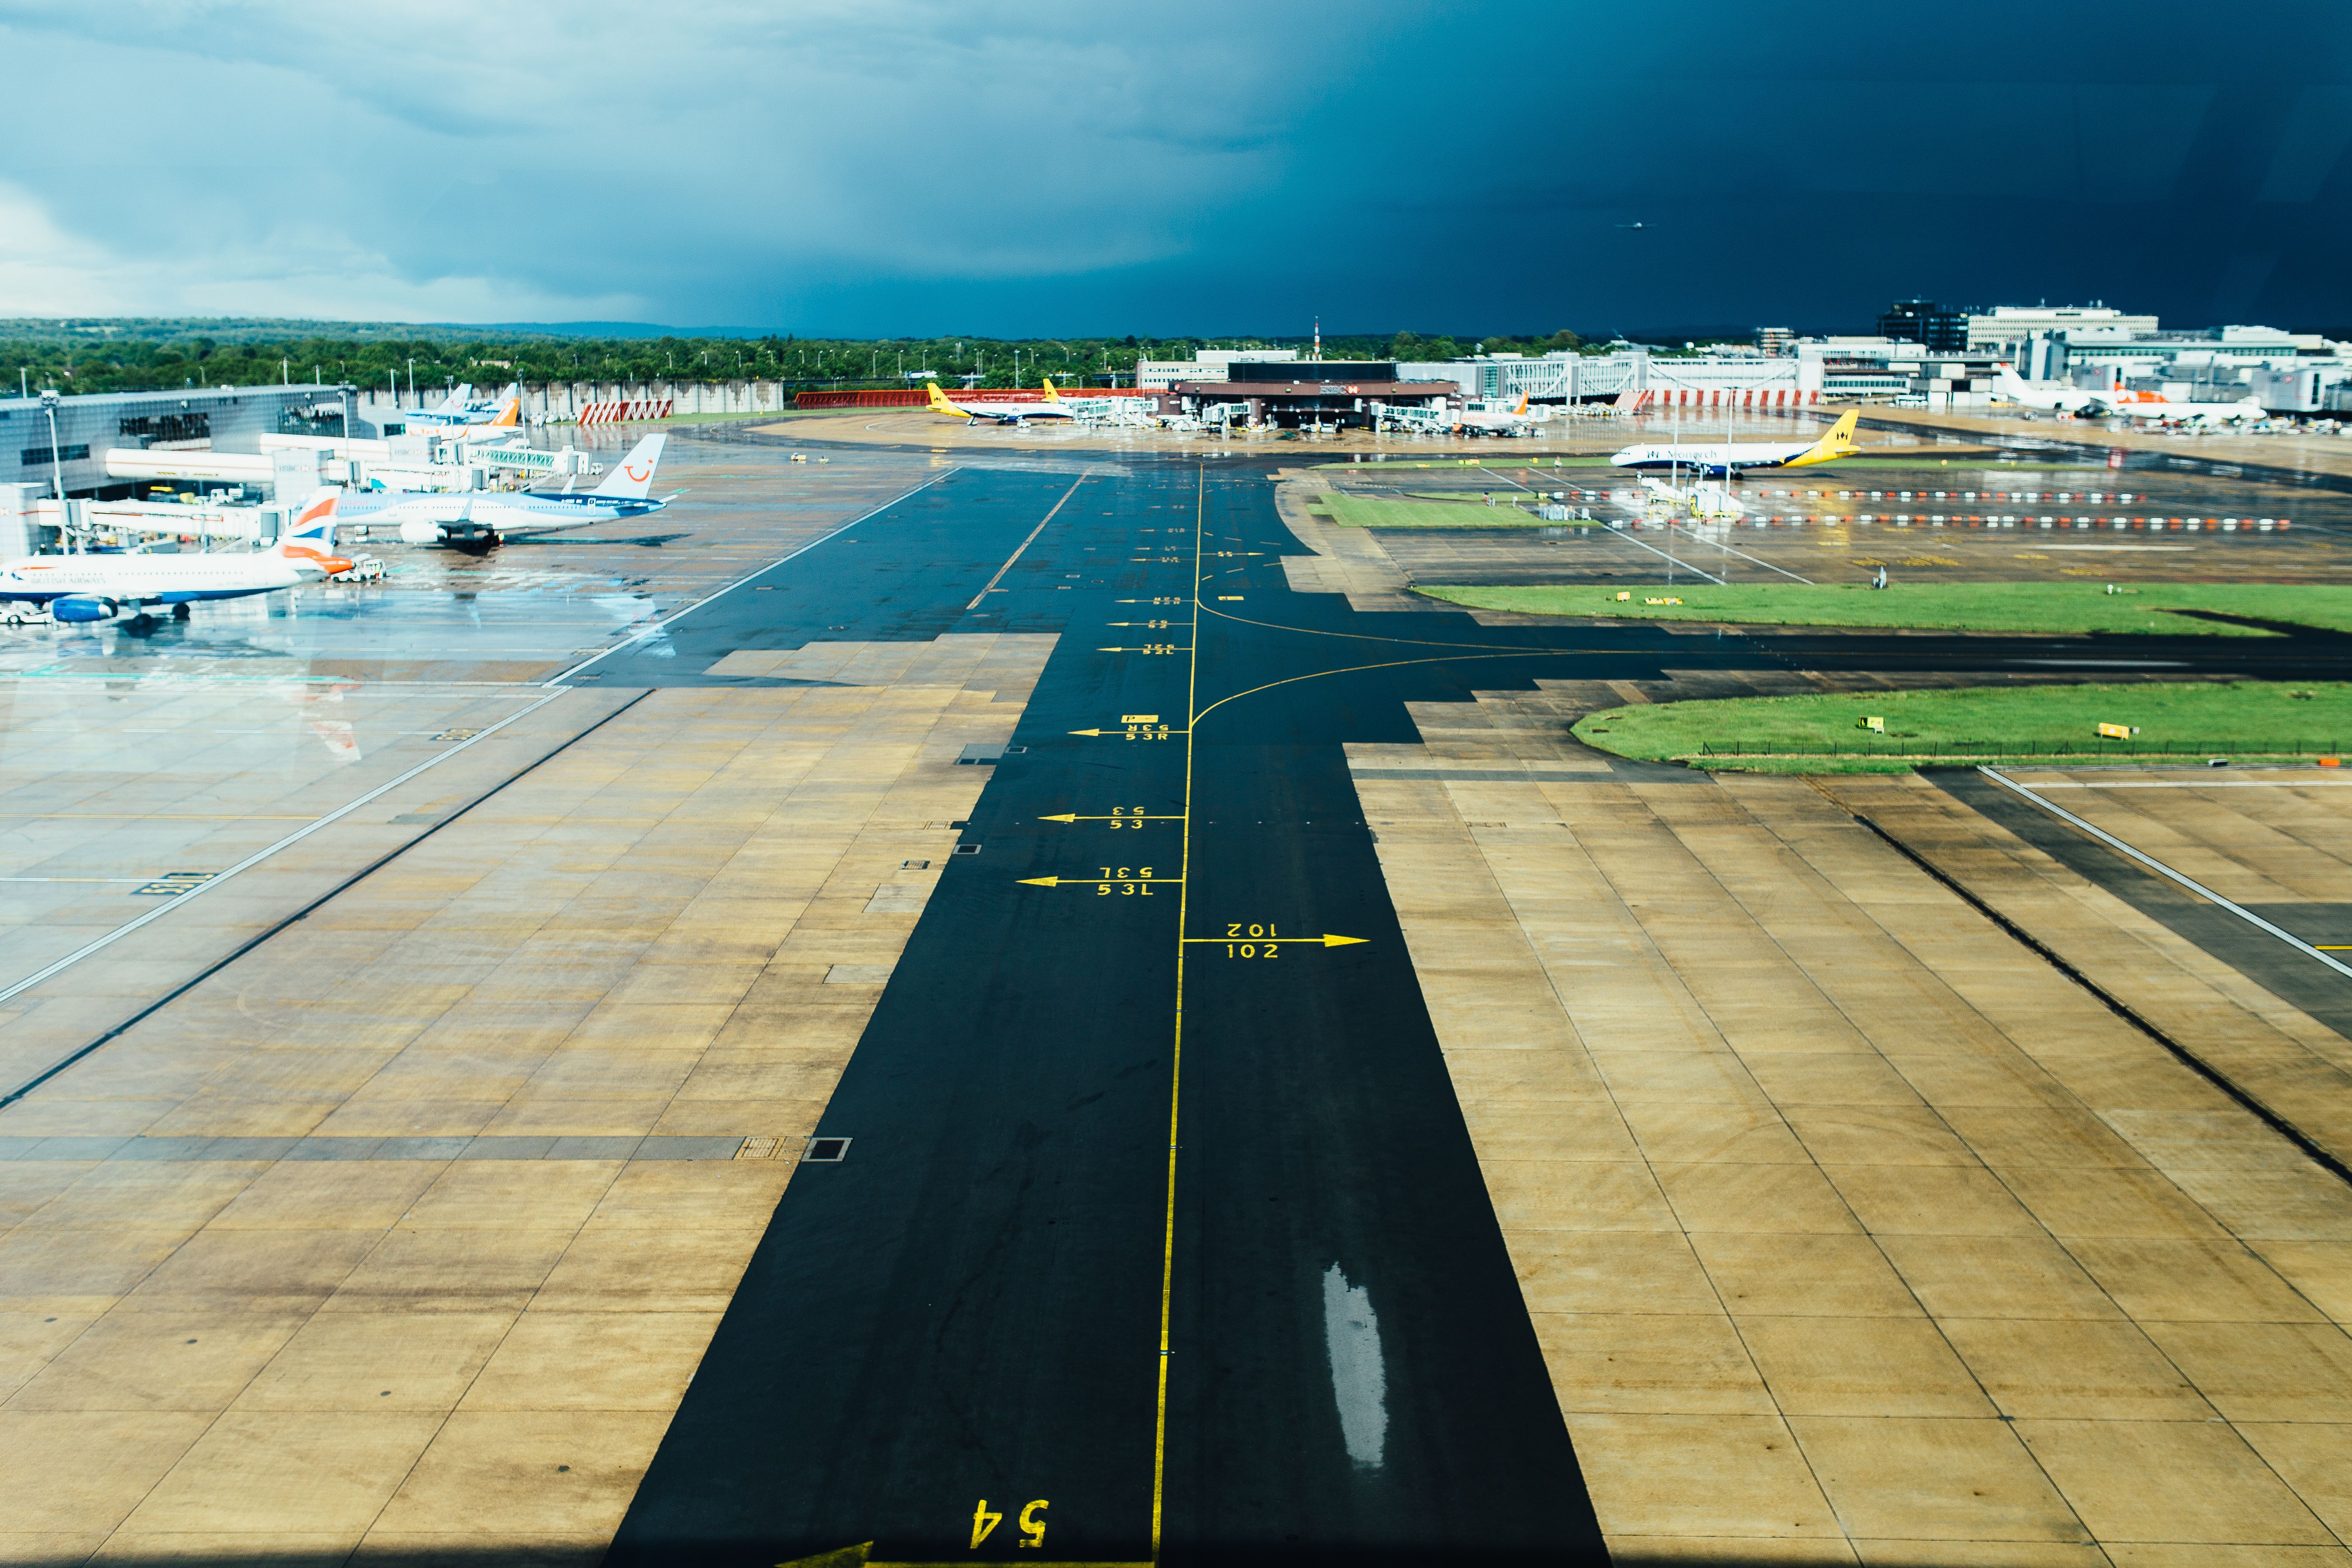
Aeroportos: planejamento geral

Planejamento de aeroportos airport planning

Este é o terceiro texto da nova série sobre o setor de aeroportos. Este conjunto de textos não segue uma sequência contínua, de forma que recomendamos sempre utilizar a ferramenta “Pesquisar” no menu lateral.

Cada aeroporto é único, não existem dois iguais no mundo. Sejam os mais simples com pista única e sem pista de táxi paralela, sejam os grandes aeroportos internacionais com múltiplas pistas, esta verdade permanece. Aeroportos são grandes equipamentos e empreendimentos implantados em sítios únicos, com condições topográficas, ambientais, climáticas, geográficas, de solo e de mercado específicas, não se repetem.

Cada um desses equipamentos urbanos únicos vem recebendo um crescimento constante de demanda, cuja série histórica foi interrompida uma única vez (pandemia de covid-19) e, ainda assim, retomada alguns meses à frente na mesma curva de tendência anterior – ou até acima dela em diversos casos.

Projeções internacionais Icao/Iata e brasileiras (SAC) indicam um crescimento médio de demanda ao redor de 5% ao ano. Esta taxa significa dobrar a demanda a cada 14 anos, aproximadamente. É uma aceleração muito significativa para ativos de infraestrutura com longo tempo de maturação de investimentos. Também representa um mercado em ascensão aos operadores. Continuar lendo Aeroportos: planejamento geral
Aeroportos: componentes e zoneamento

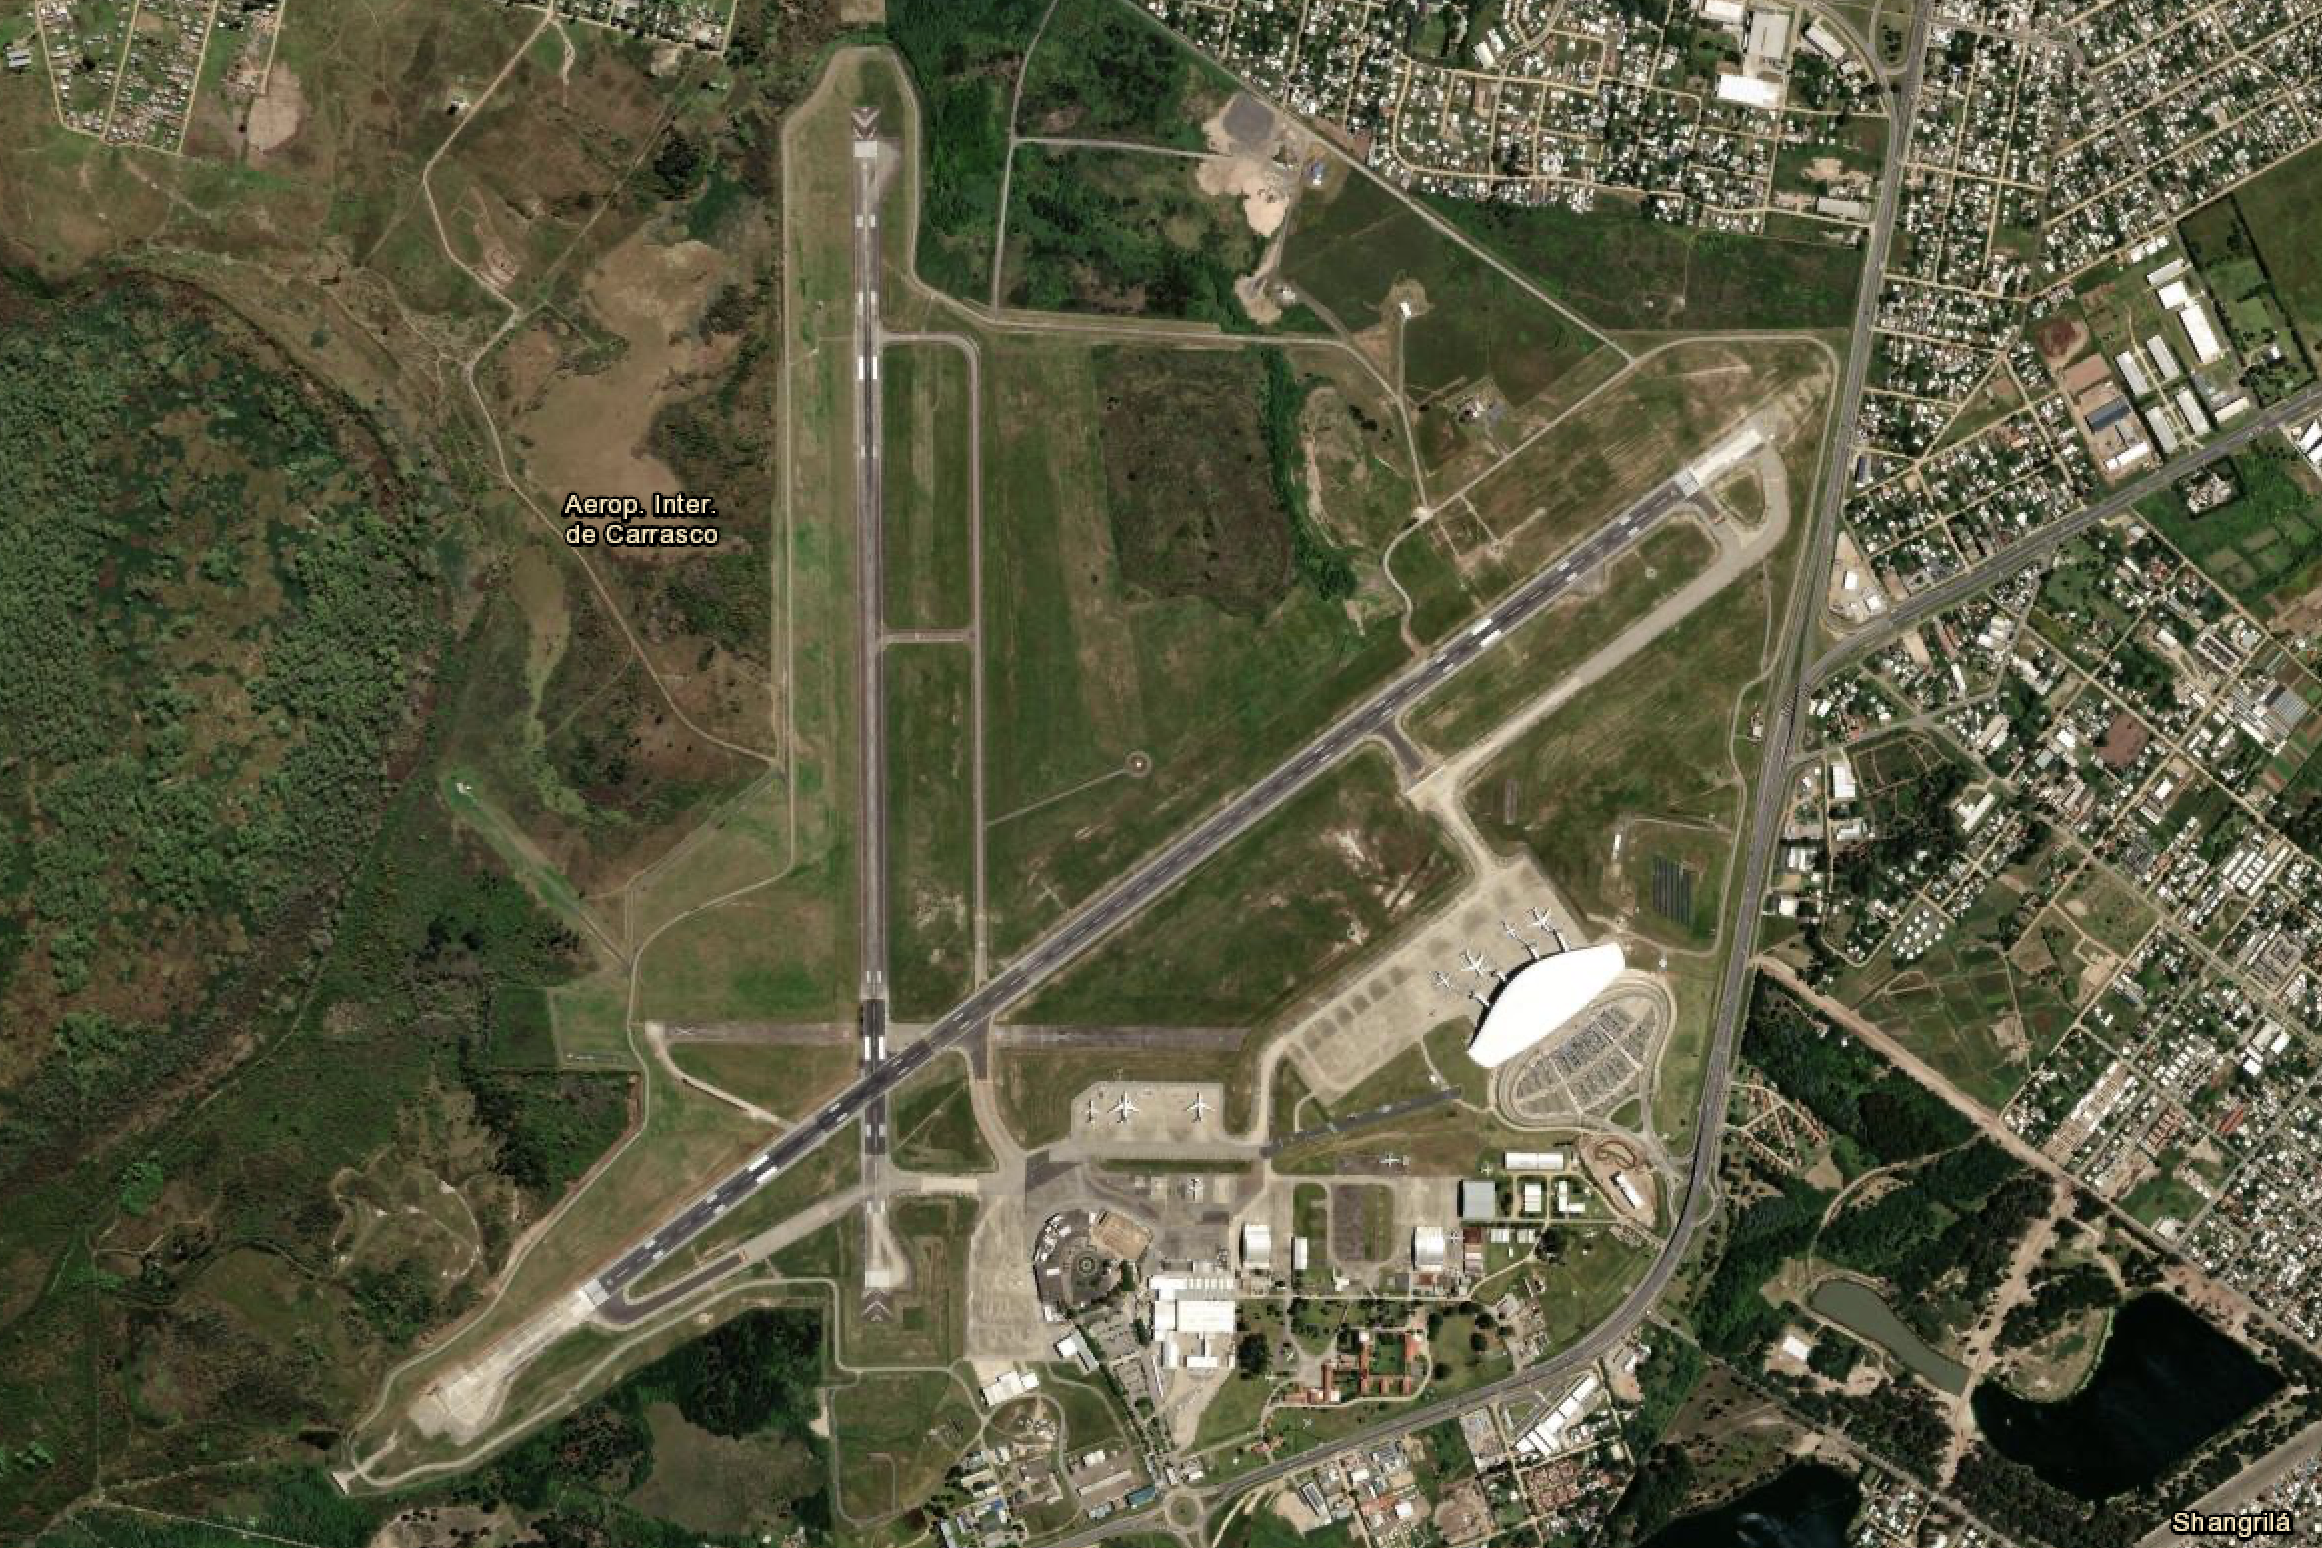
Aeroporto Carrasco Montevideo Uruguay

Este é o segundo texto da nova série sobre o setor de aeroportos. Este conjunto de textos não segue uma sequência contínua, de forma que recomendamos sempre utilizar a ferramenta “Pesquisar” no menu lateral.

Um aeroporto é subdividido em três grandes grupos de componentes [1], configurando três zonas bem delimitadas:

  • Lado ar: formado pelos componentes cujos requisitos geométricos e construtivos são estabelecidos com base no veículo de transporte do modo aéreo, a aeronave;
  • Lado terra: composto por conjuntos de componentes cujas referências são os veículos terrestres, pessoas, sistemas (utilities) de infraestrutura urbana, e serviços de apoio à operação terrestres de aeronaves;
  • Interface: componentes intermediários entre os anteriores, com duas faces com acessos independentes (para lado ar e para lado terra), formado por terminal de passageiros (TPS), terminal de cargas e hangares.

Continuar lendo Aeroportos: componentes e zoneamento

Aeroportos como ativos de infraestrutura

A partir de hoje publicaremos uma nova série de textos sobre o setor de aeroportos, sempre buscando a conexão com os temas de interesse deste blog (veja a política do blog aqui). Os textos não seguirão uma sequência contínua, de forma que recomendamos sempre utilizar a ferramenta “Pesquisar” no menu lateral.

O equipamento aeroporto nos interessa por diversas vertentes de interesse deste blog:

  • É um empreendimento gerador de caixa, portanto pode ser avaliado pela NBR 14.653 parte 4;
  • É um ativo público objeto de concessões públicas, portanto também demanda modelagem econômico-financeira (MEF) em diversas etapas do ciclo de vida desse tipo de contrato, em especial na precificação referencial de licitação e nos cálculos de reequilíbrio;
  • É um empreendimento urbano de grande porte, cujos impactos se sentem por uma grande área de influência.

Os sistemas de transportes são compostos por vias, veículos e terminais. Terminal é o nome dado ao local onde acontecem os embarques e desembarques de passageiros e carga, e podem incluir a função de armazenamento de mercadorias. O aeroporto é o terminal do modo aéreo, um ativo de infraestrutura muito relevante em diversos aspectos. Vejamos abaixo alguns desses aspectos: Continuar lendo Aeroportos como ativos de infraestrutura

Relações de valor no empreendimento [valuation]

Algumas relações entre variáveis são fundamentais para a avaliação de empresas e de empreendimentos. Hoje trago aqui uma base de relações iniciais de avaliação neste campo, comentando algumas dúvidas comuns.

A. Investimento líquido

Investimento líquido é o aumento no capital investido de um ano para o outro:

Inv.Líq. = Capital investido (ano t+1) – Capital investido (ano t)

B. Fluxo de caixa livre

Para efeitos de avaliação de empresas e empreendimentos, o fluxo de caixa livre (FCL) é calculado com base no lucro operacional após a dedução de tributos sobre a renda (NOPAT), da seguinte forma:

FCL = NOPAT – Investimento Líquido Continuar lendo Relações de valor no empreendimento [valuation]

Operação de “sale & leaseback” [valuation]

As operações de sale and leaseback (venda para posterior arrendamento) quase nunca criam valor para a empresa. Nesse tipo de operação, a empresa vende um ativo imobiliário de seu próprio uso, e que deseja continuar a usar, para um comprador que então o arrenda de volta (“leases back”) para a mesma empresa. A empresa então remove este ativo de seu balanço patrimonial e trata a operação, para fins contábeis, como uma simples venda. Eventualmente, também usa o resultado dessa venda para amortizar dívidas.

Aparentemente, esta empresa passa a ter um ativo menor e menos endividamento, já que as parcelas pagas são tratadas contabilmente como aluguéis, os quais substituem a depreciação futura do ativo e as despesas com juros. Aparentemente, o retrato dessa empresa se torna “mais saudável”, mesmo que as despesas com aluguéis sejam superiores à soma da depreciação com as despesas com juros, como acontece frequentemente nessas operações nos EUA. Continuar lendo Operação de “sale & leaseback” [valuation]