A questão do trade-off para a estrutura de capital da empresa

Ainda na época em que Modigliani e Miller publicaram a proposição de irrelevância, tal afirmação foi questionada com base nos benefícios fiscais obtidos com uma estrutura que inclua capital de terceiros (dívidas). Em 1963, Modigliani e Miller publicaram uma revisão do trabalho incluindo os benefícios fiscais. Porém, o endividamento não deveria ser ilimitado.

Myers (1984) mostrou que há um trade-off entre o benefício fiscal das dívidas e os custos dos riscos trazidos pelo endividamento da empresa. Este último limita o endividamento da empresa a um patamar em que o custo do risco de falência não supere o benefício fiscal trazido pelo endividamento. Ao contrário da proposição de Modigliani e Miller de 1958, a teoria do trade-off aponta para a existência de uma estrutura ótima de capital (e surgiu então a questão que se estende aos dias atuais – falaremos mais sobre isso aqui no blog).

É importante lembrar que há uma diferença fundamental entre capital de terceiros e capital próprio: a dívida envolve uma promessa, pelo devedor, de pagar uma quantia fixa em determinada data, enquanto os direitos dos acionistas no final de um dado período estão limitados ao montante remanescente após os pagamentos aos credores. Caso o valor da empresa seja, naquele momento inferior ou igual ao prometido aos credores, os acionistas nada receberão.
Continuar lendo A questão do trade-off para a estrutura de capital da empresa
Qual o tamanho ideal para a TV?

O tamanho recomendado da tela da TV depende apenas da distância entre ela e os olhos do observador. Utilize a seguinte fórmula para calcular a dimensão da tela de TV ideal para o seu caso:

X = d / 7,5

Onde,

X = tamanho nominal (comercial) da tela da TV em polegadas
d = distância dos olhos do observador até a tela da TV, em centímetros

Exemplo: em uma sala, a posição do sofá faz com que os olhos do observador fiquem a 3 metros (300 centímetros) da tela da TV. Neste caso, o ideal será uma tela de 40 polegadas. Veja o cálculo:

X = 300 / 7,5 = 40 polegadas

Para facilitar, deixo abaixo as distâncias mínimas que correspondem às dimensões comerciais de TV: Continuar lendo Qual o tamanho ideal para a TV?

Prefeituras brasileiras descartam oportunidades

Todos os dias, volumes gigantescos de dinheiro se movimentam pelos mercados financeiros seguindo sua função natural: estão em busca de projetos. Fácil de entender: se, no final do mês, sobrar um dinheirinho na sua conta, você também vai procurar por um projeto. Se seu desejo for poupar, será para realizar algum projeto no futuro, e ao aplicar o dinheiro, você financia projetos atuais de terceiros, sejam públicos ou privados.

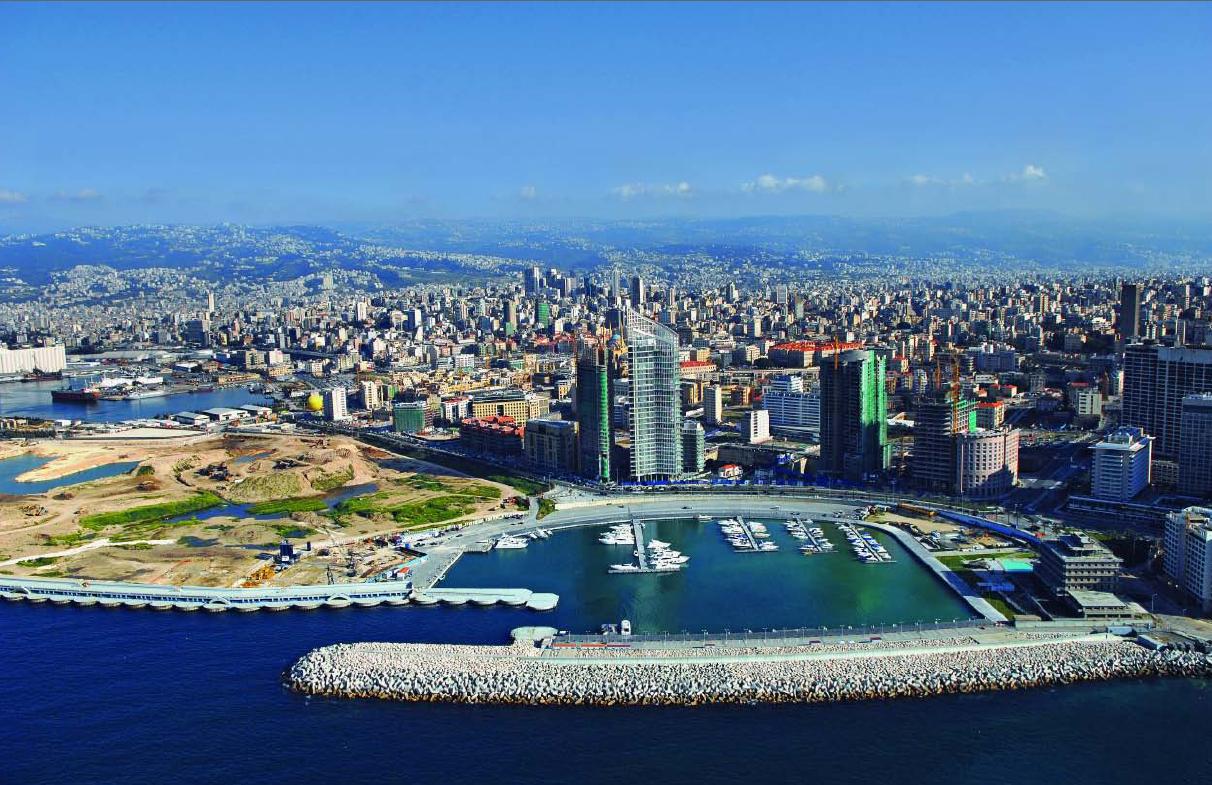
Beirute, Líbano
Beirute, Líbano

Fato é que não falta dinheiro nos mercados (as crises econômicas recentes já foram chamadas de crises líquidas). O que falta é projeto. Existem inúmeros fundos de private equity, investidores individuais, corporações em busca de crescimendo, anjos, seeders, e muitos outros investidores em busca de quem tem as ideias.

Dinheiro é como coelho: quer mesmo é se reproduzir. E deve, porque esta é sua função social. A virtualidade da moeda representa uma quantidade de valor econômico nas mãos de seu detentor. A função social daquele valor econômico acumulado é promover Continuar lendo Prefeituras brasileiras descartam oportunidades

Finanças para arquitetos: estrutura financeira de uma empresa

A estrutura financeira de qualquer empresa segue uma lógica de partidas dobradas divulgada em Veneza, no ano de 1494, pelo monge Luca Pacioli (1445–1517) em sua obra Summa de Arithmetica, Geometria proportioni et proportionalità. O método é tão racional e coerente que é usado até os dias atuais por corporações do mundo todo. Mas Pacioli não foi o primeiro. Quando publicou essa obra, a humanidade já havia desenvolvido padrões eficazes de controle contábil e financeiro, com conceitos e usos consolidados.  Os egípcios já tinham um sistema bem desenvolvido por volta de 2000 a. C. A inovação trazida por Luca Pacioli foi a chamada partida dobrada, em que qualquer evento que altere uma conta qualquer tem efeito inverso em outra conta. A lógica é simples, consiste em individualizar contas para as origens e alocações de recursos financeiros na empresa, e sempre que qualquer evento altera uma delas, há um comportamento oposto em outra, refletindo o equilíbrio financeiro natural da organização como um todo.

Muitos conceitos contábeis são amplamente aceitos e internacionalmente padronizados com o objetivo de dar mesmo entendimento aos pronunciamentos contábeis em diversas partes do mundo, inseridos em culturas regionais diversas. O primeiro conceito fundamental a ser assimilado é a coexistência de dois pontos de vista simultâneos: de um lado há uma caracterização de como a empresa é financiada, de onde vêm os recursos, se são de terceiros (passivos), ou colocados pelos próprios sócios (patrimônio líquido). De outro lado, os investimentos, ou seja, como estes recursos se materializam e se transformam em caixa, depósitos à vista, recebíveis diversos, máquinas, equipamentos, investimentos financeiros, recursos produtivos, estoques, projetos de longo prazo em andamento, e assim por diante (ativos). O balanço patrimonial apresenta isso em seus pronunciamentos contábeis, aquela sopa de numerinhos pequenos que empresas de capital aberto publicam em jornais de grande circulação a cada três meses e nós, simples mortais, usamos apenas para forrar a gaiola do passarinho ou embrulhar vidro quebrado para nosso amigo lixeiro não machucar a mão. Continuar lendo Finanças para arquitetos: estrutura financeira de uma empresa

Transportando valores no tempo

É possível definir uma taxa de juros (i) para calcular o valor de uma dívida, portanto é possível também transportar um valor no tempo com a mesma taxa. Saberemos dizer quando o valor de hoje significa no futuro e vice-versa. O valor de determinado montante no dia de hoje é chamado de valor presente (VP). Quando um determinado valor é considerado em tempo futuro, é chamado de valor futuro (VF). Em regime de juros compostos os valores podem ser transportados no tempo pela fórmula:

            VF = VP ( 1 + i ) n

Essa equação é básica para a vida toda, para qualquer pessoa. Para comparar opções financeiras, de qualquer natureza, traga todos os valores para o mesmo tempo e depois faça a comparação. Compro à vista ou parcelado? Compro agora ou espero? Quito a dívida agora? Troco de carro? Mudo de aplicação? Faço previdência privada? Para tudo que envolva finanças e tempo, use a fórmula. O difícil não é fazer a conta (qualquer planilha eletrônica faz), e sim saber qual é a melhor taxa a ser utilizada. Discutiremos esse assunto daqui a alguns dias.

Continuar lendo Transportando valores no tempo