Desafios à PPP no Brasil

infraestrutura metrô

A quantidade de projetos de PPP avança no Brasil ininterruptamente desde 2009 – mais rapidamente do que seus críticos esperavam, mais lentamente do que seus entusiastas gostariam. Ocorre que a agregação de contratos proporcionada pela concessão pública tem grandes vantagens (já falei diversas vezes sobre elas aqui no blog), mas também traz desafios, tanto aos investidores quanto aos concedentes. Não vou chegar nem perto de exaurir o tema aqui, apenas pontuarei alguns desses aspectos mais relevantes.

Em primeiro lugar, há que se considerar que a PPP não é solução para qualquer caso. Existe um conjunto delimitado de serviços públicos que se beneficiam adequadamente desse instrumento, e um dos motivos é o alto custo da estruturação desses contratos. O desenho da concessão é complexo, depende da atuação de diversos profissionais de diversos campos de conhecimento (advogados, financistas, arquitetos, engenheiros, sociólogos, ambientalistas etc.), profissionais estes que precisam entender bem de seus próprios campos profissionais e de PPP. Não é algo trivial, muito menos barato. Portanto, se aplicam bem a projetos grandes, cuja economia de escala justifique esse alto custo de transação. Este ponto ajuda a entender por que o governo incentiva a formação de consórcios intermunicipais para a estruturação de concessões em municípios pequenos. Continuar lendo Desafios à PPP no Brasil
PPP como ferramenta de viabilização de Operações Urbanas Consorciadas

A Operação Urbana Consorciada (OUC) é um instrumento urbanístico aplicado com sucesso no exterior e com honrosos exemplares nacionais. Seu princípio, inspirado na experiência de uma Beirute pós-guerra civil, é o de recuperação de territórios urbanos degradados a partir de sinergias entre iniciativas públicas e privadas, potencializadas pelo mercado de capitais. É um arranjo simples e engenhoso que a experiência mostrou ser também eficaz.

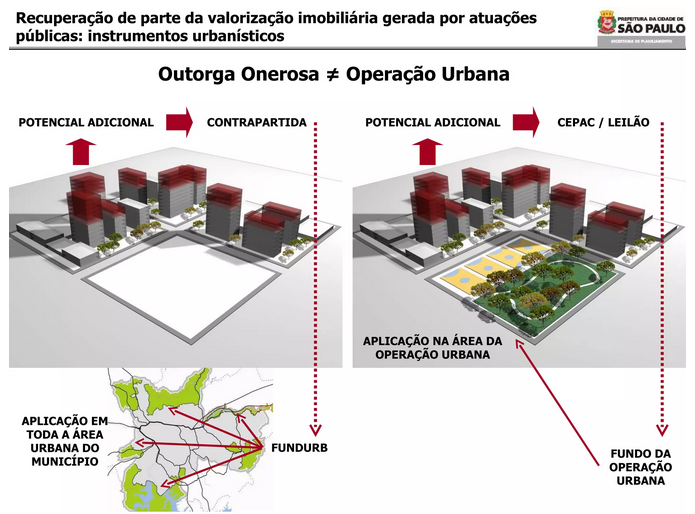
Operação Urbana Consorciada e suas diferenças em relação à Outorga Onerosa


Desenvolver uma Operação Urbana significa trabalhar num projeto urbano para uma região que demanda algum tipo de intervenção pública e se utilizar do mercado de capitais para leiloar, pouco a pouco, potencial construtivo à iniciativa privada. Explico: em geral, intervenções públicas no tecido urbano costumam levar valorização imobiliária a essas áreas. Com a venda paulatina de potencial construtivo, o poder público consegue ir implantando seu projeto aos poucos e, ao mesmo tempo, capturando parte da mais-valia imobiliária gerada para financiar as próximas fases desta mesma implantação.

Portanto, a Operação Urbana Consorciada é também uma operação financeira com inteligência pública. Os títulos mobiliários de potencial construtivo a serem negociados no mercado de capitais (Certificado de Potencial Adicional de Construção – CEPAC) são regulados pela Comissão de Valores Mobiliários, mesma instância que regula outros instrumentos financeiros como ações, cotas de fundos etc. Portanto, trata-se de um contrato público, e após a emissão dos CEPAC, o poder público municipal não pode mais seu lastro (o projeto urbano) indiscriminadamente, sob pena de sofrer sanções inclusive econômicas. Continuar lendo PPP como ferramenta de viabilização de Operações Urbanas Consorciadas

Por que vale a pena fazer PPP habitacional?

Os contratos de PPP (parcerias público-privada) são pouco compreendidos pelos gestores habituados a contratos de curto prazo, como contratos habitacionais Minha Casa Minha Vida tradicionais. Isso acontece porque a PPP é um contrato administrativo de longo prazo, e por este motivo precisa ser analisado sob a perspectiva de fluxo de caixa descontado. Em suma, o investidor privado faz uma obra (constrói o ativo) e depois segue com ele prestando diversos serviços associados ao ativo por um prazo longo, recebendo contraprestações pecuniárias periódicas até o final do prazo contratual.

PPP é a contratação da prestação de um serviço, e não de uma obra. Ou seja, a prefeitura, numa PPP habitacional, contrata a prestação de serviços habitacionais (manutenção dos edifícios, trabalho social, gestão da carteira, etc.), e não apenas da construção de um empreendimento habitacional. Outra informação relevante, no caso de PPP de Locação Social, é que as unidades habitacionais reverterão ao bem público ao final do contrato. Ou seja, no contrato desse tipo de PPP a prefeitura contrata também a construção de um parque público de habitação social. Continuar lendo Por que vale a pena fazer PPP habitacional?

Precificação de risco e leilões de concessões públicas

Os contratos administrativos de forma geral já incluem a previsão legal de manutenção de seu equilíbrio econômico-financeiro estabelecido no momento em que foram firmados. Os contratos de concessão (sejam concessões comuns ou PPP) exacerbam tal necessidade em função de sua natural incompletude para o longo prazo. Contratos de PPP (Lei 11.079/2004) podem chegar a 35 anos, e as concessões puras (Lei 8.987/1995) não possuem limite temporal.

Com isso, para que o investidor aceite um compromisso tão duradouro, é necessário que todos os seus elementos possam ser precificados com a maior precisão possível no tempo presente. Qualquer incerteza mínima no tempo zero pode virar um gigante especulativo após décadas de incertezas macroeconômicas ou setoriais.

Ao colocar seu lance nos leilões públicos, o investidor de longo prazo na infraestrutura nacional está manifestando uma precificação de risco intrínseca. Explico: cada elemento de risco ao parceiro privado precisa ser precificada, ou seja, transformada em valores monetários, para que o investidor conheça os reais contornos de risco do investimento e possa construir sua proposta comercial alinhada à sua própria política de apetite ao risco. Continuar lendo Precificação de risco e leilões de concessões públicas

O que é Equity Support Agreement (ESA)

A modalidade de project finance permite o desenvolvimento de projetos que exijam altos aportes iniciais de capital, como os tão necessários investimentos em infraestrutura no país. Isso acontece porque o investidor pode aportar apenas uma parcela minoritária do projeto com capital próprio, e alavancar financeiramente a operação através de empréstimos (endividamento), cuja garantia de crédito é justamente o fluxo de receitas futuras do próprio projeto (daí o “project“). Até aí, já havíamos explicado aqui no blog.

Obviamente, numa estrutura financeira desse tipo, a mitigação de riscos adquire papel central na estruturação do projeto. Os credores, responsáveis pelo maior volume financeiro aportado, certamente vincularão suas concessões de crédito à consideração de quando o projeto começa a produzir receitas certas e estáveis para a cobertura do serviço da dívida. Continuar lendo O que é Equity Support Agreement (ESA)