Mortalidade precoce dos escritórios de arquitetura [GA]

Ona BCN
A mortalidade precoce de empresas é uma realidade de todos os setores, não é exclusividade de nosso campo. Pouquíssimas iniciativas empreendedoras sobrevivem mais de cinco anos no mercado em geral. Naomi Stanford informa que na Grã-Bretanha de 2013, o Escritório de Estatística Nacional (Office for National Statistics) relatava uma taxa de sobrevivência de empresas nascidas em 2007 de apenas 44%. A maioria das empresas, novas ou estabelecidas a mais tempo, acabam por sucumbir em algum momento.

Continuar lendo Mortalidade precoce dos escritórios de arquitetura [GA]
Gestão para arquitetos, texto revisado

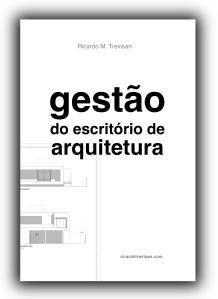
O principal livro de Ricardo M. Trevisan sobre gestão arquitetônica ou gestão de escritórios de arquitetura, que já cobria amplos aspectos estratégicos do campo de arquitetura e urbanismo, agora está com todo o texto do livro revisado e atualizado.
Gestão do escritório de arquitetura - capa do livro

Continuar lendo Gestão para arquitetos, texto revisado

Por que não se usa a Tabela de Honorários do CAU

A Tabela de Honorários em vigor  atende à determinação do artigo 28 da Lei Federal 12.378/2010, e foi elaborada sobre um documento intitulado Manual de procedimentos e contratação de serviços de Arquitetura e Urbanismo.
Apesar de a Tabela de Honorários do CAU ser um parâmetro normativo oficial, não existe qualquer tipo de obrigatoriedade de ser seguida à risca, até porque uma determinação do tipo afrontaria a economia de mercado estabelecida na Constituição. A Tabela de Honorários também tem o mérito de considerar as diferenças regionais para a variação geográfica de preços, mas traz algumas preocupações quando apresenta as bases da regionalização, as quais listo abaixo.

Continuar lendo Por que não se usa a Tabela de Honorários do CAU

Relações de valor no empreendimento [valuation]

Algumas relações entre variáveis são fundamentais para a avaliação de empresas e de empreendimentos. Hoje trago aqui uma base de relações iniciais de avaliação neste campo, comentando algumas dúvidas comuns.

A. Investimento líquido

Investimento líquido é o aumento no capital investido de um ano para o outro:

Inv.Líq. = Capital investido (ano t+1) – Capital investido (ano t)

B. Fluxo de caixa livre

Para efeitos de avaliação de empresas e empreendimentos, o fluxo de caixa livre (FCL) é calculado com base no lucro operacional após a dedução de tributos sobre a renda (NOPAT), da seguinte forma:

FCL = NOPAT – Investimento Líquido Continuar lendo Relações de valor no empreendimento [valuation]

Operação de “sale & leaseback” [valuation]

As operações de sale and leaseback (venda para posterior arrendamento) quase nunca criam valor para a empresa. Nesse tipo de operação, a empresa vende um ativo imobiliário de seu próprio uso, e que deseja continuar a usar, para um comprador que então o arrenda de volta (“leases back”) para a mesma empresa. A empresa então remove este ativo de seu balanço patrimonial e trata a operação, para fins contábeis, como uma simples venda. Eventualmente, também usa o resultado dessa venda para amortizar dívidas.

Aparentemente, esta empresa passa a ter um ativo menor e menos endividamento, já que as parcelas pagas são tratadas contabilmente como aluguéis, os quais substituem a depreciação futura do ativo e as despesas com juros. Aparentemente, o retrato dessa empresa se torna “mais saudável”, mesmo que as despesas com aluguéis sejam superiores à soma da depreciação com as despesas com juros, como acontece frequentemente nessas operações nos EUA. Continuar lendo Operação de “sale & leaseback” [valuation]